

2026/10/1 1:56:00
全球股市表现分化,但AI热潮推动科技股继续跑赢大盘。进入四季度,美联储是否会再次加息、美元和美债收益率能否继续上行,将成为影响市场走势的核心变量。
美国经济数据月末集中出炉 美债收益率继续攀升
周三晚间美国的经济数据集中出炉。ADP数据显示,美国9月民间就业岗位增加9万个,高于预期和前值,劳动力市场保持稳健。在市场更关心的通胀方面,美国8月PCE物价指数同比上涨3.4%,低于预期的3.7%,7月同比涨幅从3.7%下修至3.4%。
由于通胀数据弱于预期,美联储10月加息的急迫性有所降低,目前市场押注的概率降至36%左右。但此次PCE较低一定程度上受到统计口径调整影响,尚无法确认通胀下行趋势,且消费者支出和经济表现坚韧,因此年底前再次加息的概率仍高达90%。
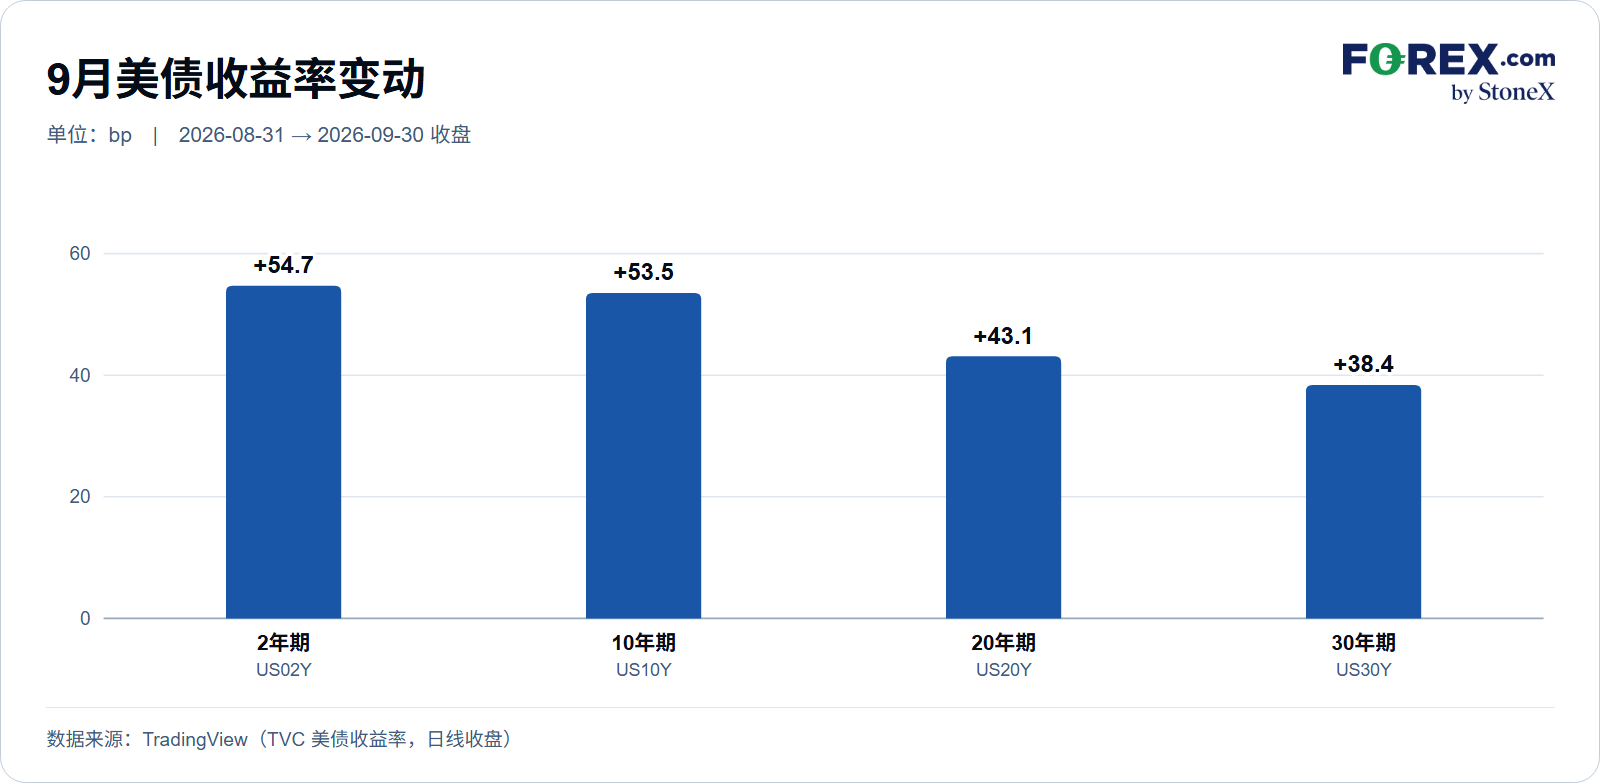
数据出炉后,美债市场延续抛售,各期限美债收益率普遍上行,其中10年期美债收益逼近5.3%创2022年以来新高,并刷新2009年以来最大季度升幅。
9月收官 谁是最大赢家?
美债收益率(尤其是长端)的持续攀升是经济和风险资产的潜在隐患,但美元却从中受益。
美元指数盘中最低回撤至101关口附近,不过收盘时录得日线三连阳,单月上涨2.06%。虽然这一涨跌幅在榜单上并突出,但美元几乎成为当前所有宏观交易主线的交汇点(中东局势与油价波动、美联储利率路径、美债收益率升高、美国财政部增加长债回购、利差、避险情绪等),因此美元有理由成为9月的最大赢家。
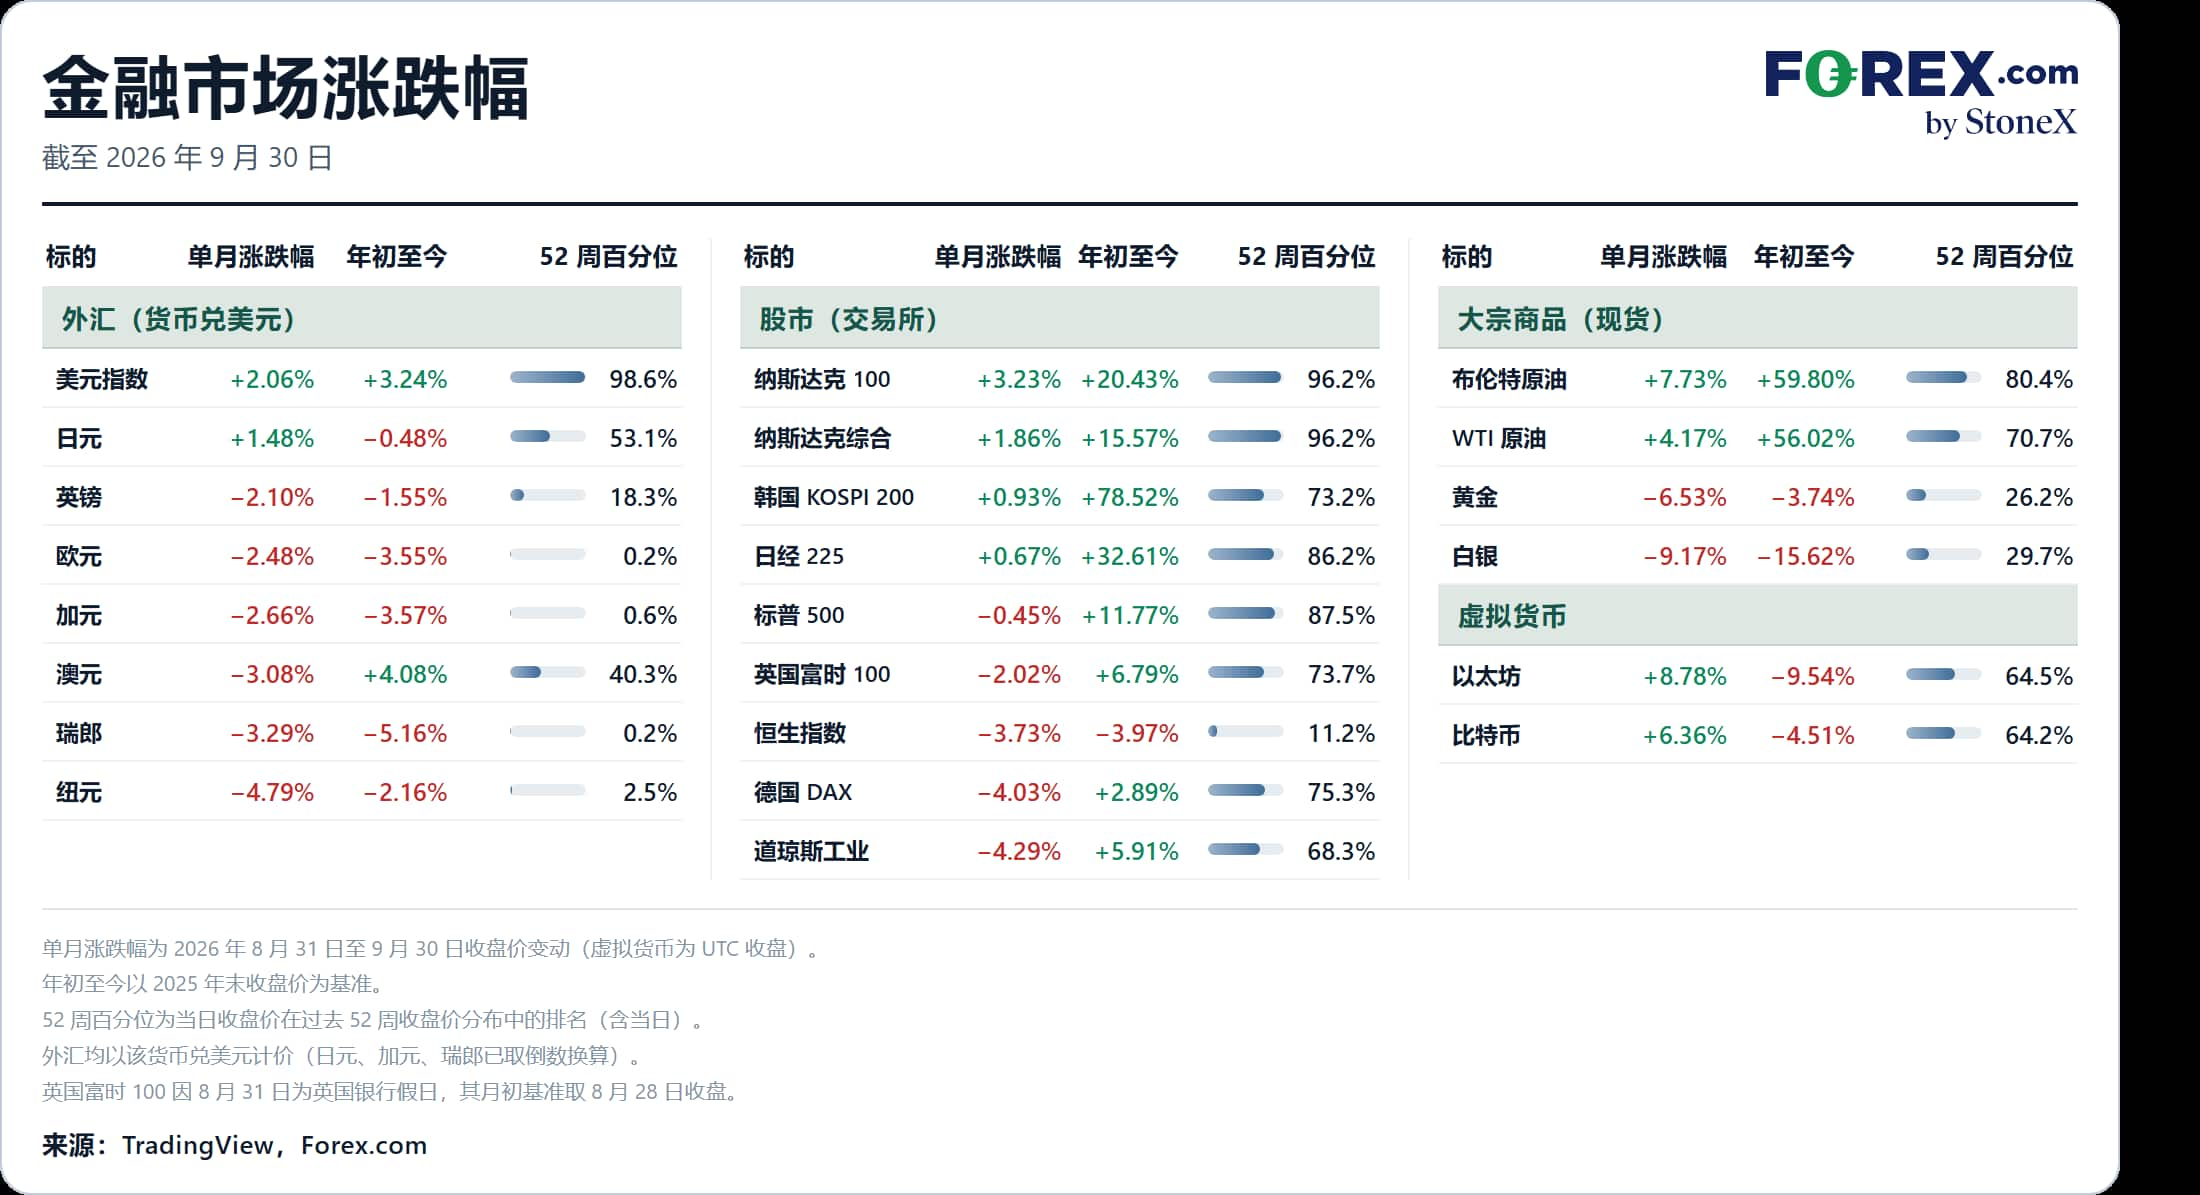
美国三大股指9月收官日涨跌不一,其中纳斯达克指数小幅上涨。全月来看,纳指连续第二个月上涨,而道指则结束5个月的连涨。日本和韩国指数同样保持月度上涨,欧洲股指则表现不佳。
现货黄金周三继续承压,日内反弹在4220美元附近折戟。单月累计下跌6.5%,目前处于两个月来最低水平附近。
原油价格在9月保持上行,但临近月末中东地区石油出口有一定程度的恢复,缓和了市场对于原油供应中断的担忧。
十月市场展望
美债收益率走势仍是交易者中长期需要关注的焦点,高利率可能成为一种常态。10月2日的非农和10月14日的CPI数据将左右美联储10月28日的利率决议。
美元指数若能有效突破101.60的关键阻力,或迎来一波更为持续的上涨行情,届时恐怕将继续对黄金和非美货币构成压力。
对美股来说,AI交易的主线短期难以被撼动,只要高科技公司能保持业绩的高速增长,就能一定程度淡化高利率(高融资成本)的冲击。10月中旬拉开帷幕的美股三季度财报季是对美股/科技股的又一次全面检阅。此外,从季节性效应来看,四季度(尤其是10和11月)通常是美股一年中表现最好的阶段。
交易观察 – 日经225指数
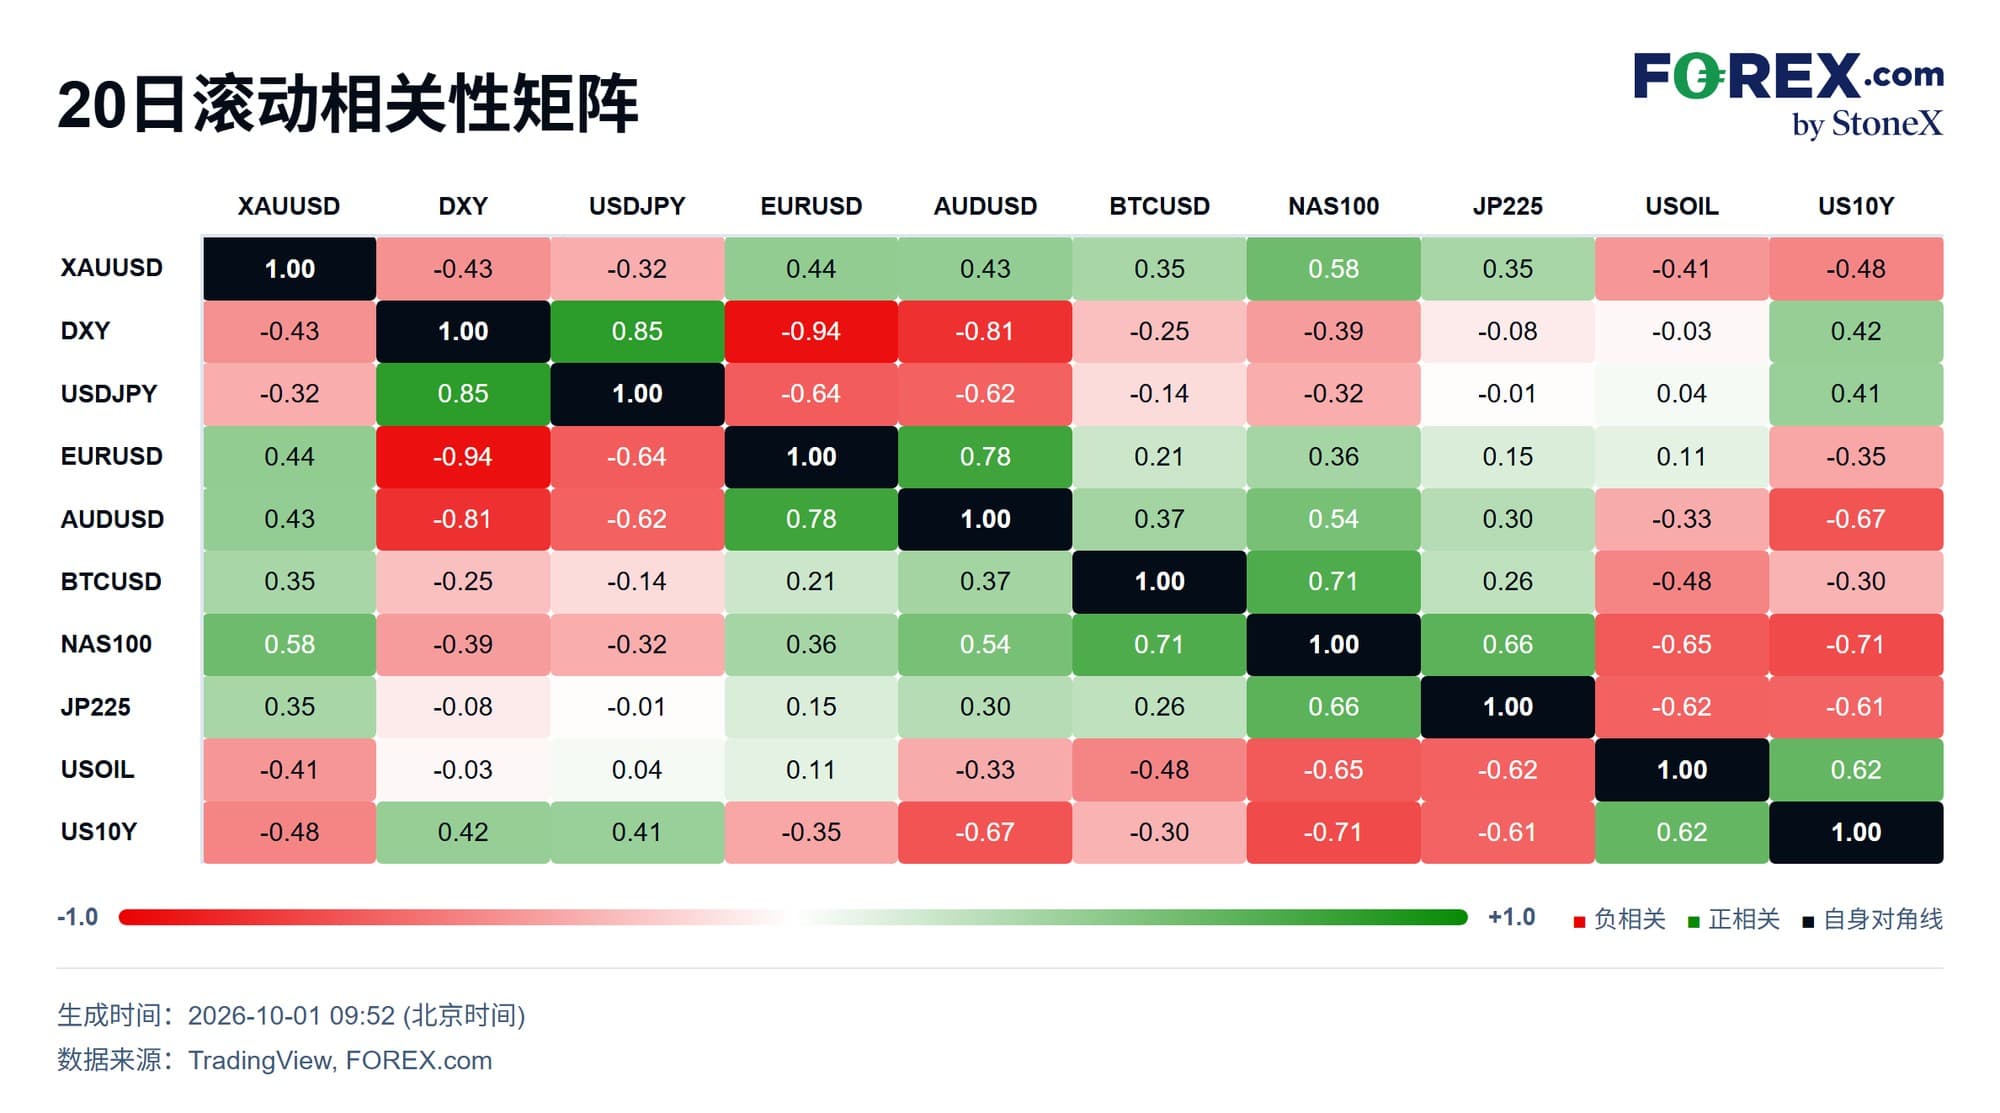
从上图中可以看出,日经225指数和纳斯达克100指数有较高的相关性。指数今年同时受到日元弱势和AI交易热潮的提振,累计上涨32%,涨幅远高于美国三大指数。
经过三季度的震荡整理后,日经指数在9月末10月初迎来突破,小时级别上均线排列已经呈现扩散状态,有望带动日线级别的均线逐步形成多头排列。短线超买调整或难以影响大周期上重新启动的延续上行走势。
若日经225指数能够有效站稳突破区间上沿,或进一步打开上行空间;反之,若跌破65000点关键支撑,则短期看涨结构将遭到破坏。
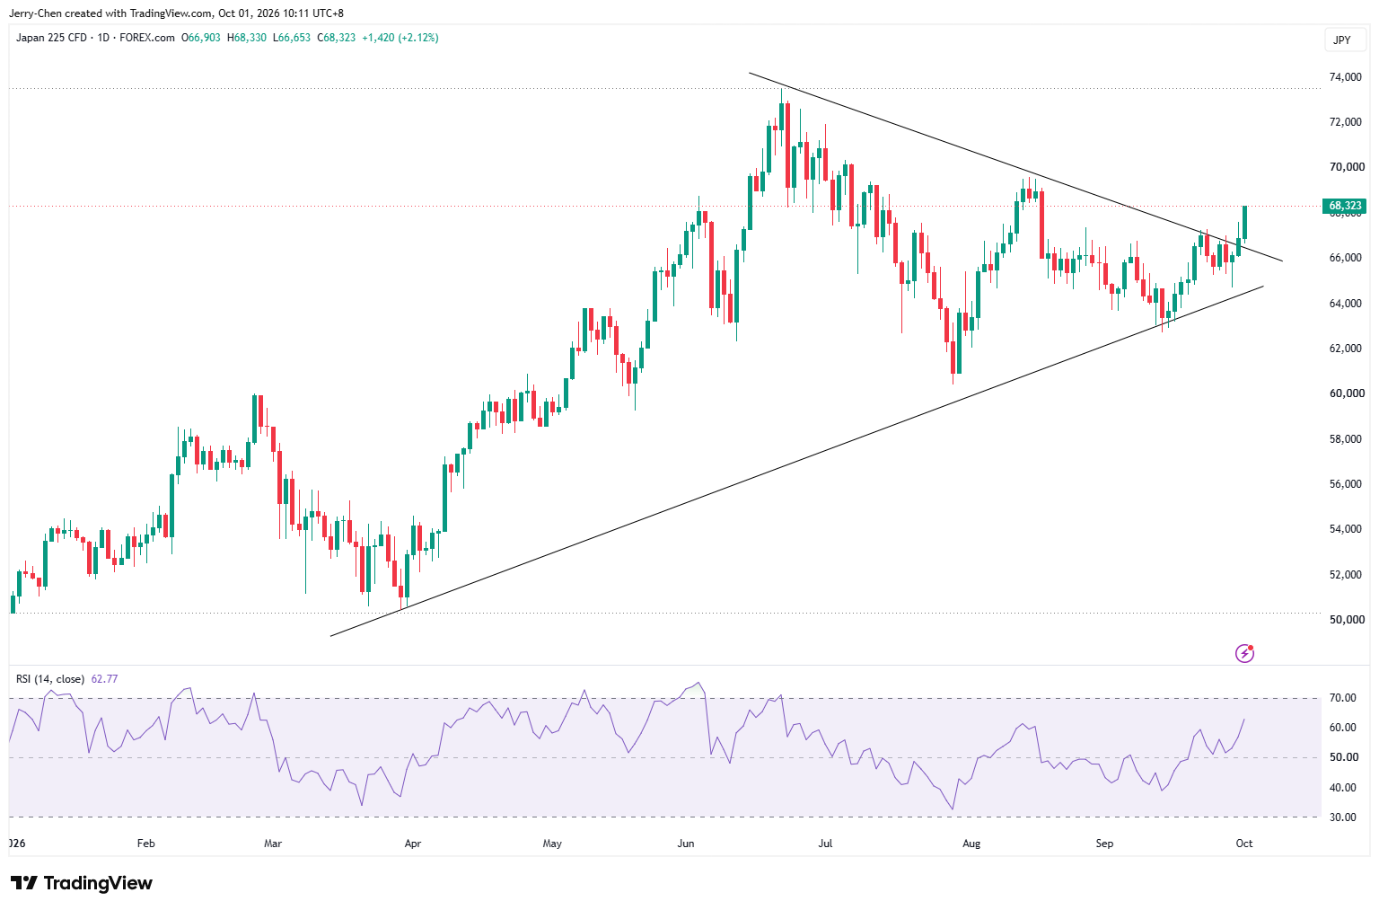
图:日经指数(JP225) 来源:TradingView,Forex.com