

2026/10/14 3:04:00
今晚的美国9月CPI将成为短期内影响汇市、股市以及黄金走势的关键变量。
核心看点
① 美元周二回落,CPI数据为美联储利率前景提供进一步参考
② 欧元从17个月低点反弹,但结构性困境依然难解
③ 美股收低,芯片股延续跌幅,银行股财报公布后股价下挫
美元走势面临反转?今晚CPI数据或决定下一步方向
经过连续四周的攀升后,美元指数周二从18个月高点回落,日线图上录得10月以来第二次看跌吞噬形态。
消息面,纽约联储主席威廉姆斯仍预计今年还将加息一次,但认为2027年无需进一步加息。由于美联储主席沃什很少在公开场合谈论利率政策,因此威廉姆斯的言论更引人关注。
当前的回调是技术性修正,还是新一轮趋势反转的开端?周三20:30的CPI数据将会给出更明确的参考。
市场普遍预计美国9月CPI年率将从3.4%加速至3.7%,核心CPI预计从2.4%升至2.5%。高于预期的通胀数据或刺激10月加息概率回升(目前约23%),从而支撑美元延续强势。反之,若通胀低于预期,10月按兵不动或成为共识,届时美股以及黄金等资产将迎来短期利好,而市场焦点将转向12月的利率前景。
黄金延续震荡 欧元反弹任重道远
尽管美元隔夜回落,但黄金却连续第二个交易日走低,延续近期在4100-4200区间的震荡行情。日线级别走势偏弱,但4小时周期呈现中性,未形成明显的方向。
欧元周二从17个月低点反弹,但市场同样需要判断,这究竟只是技术性修复,还是趋势反转的开始。
截至6月末,法国公共债务占GDP的比例达到119%,远高于欧盟规定的“60%以下”。法国的财政困境和政坛动荡导致了法国国债遭到持续抛售,10月初法国和德国的10年期国债收益率扩大至2011年以来最高的1.5%,这拖累欧元跌至17个月新低。与此同时,欧洲天然气价格升至2022年12月以来的最高水平,令欧元雪上加霜。
技术面来看,欧元在4小时结构正在企稳且与RSI指标形成背离,若汇价能强势突破图中均线和趋势线所形成的阻力区域,将进一步巩固反弹走势。反之,若承压下行,前低1.1153一线仍是重要的支撑参考。
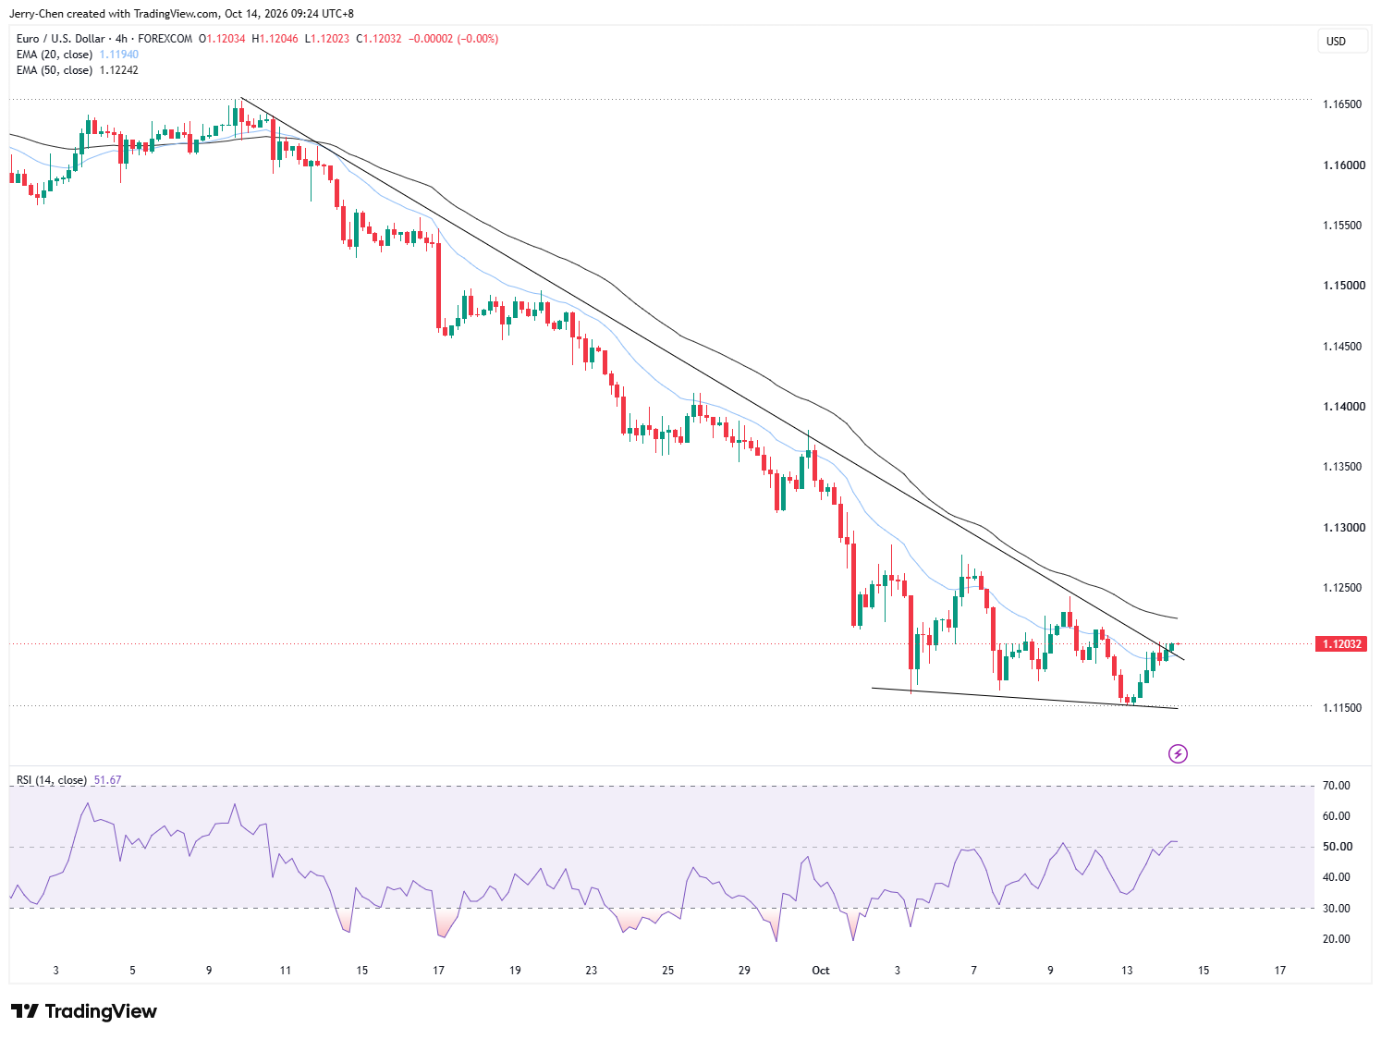
图:EURUSD 4小时 来源:TradingView,FOREX.com
芯片股延续跌幅 市场焦点转向企业财报
美国三大股指周二小幅下跌,CPI公布之前市场情绪保持谨慎。
长鑫存储取得技术突破的报道令芯片股继续面临抛售压力。三星电子和SK海力士周二在韩国的股价分别下挫8%和10%。美光科技隔夜跌超3%,费城半导体指数连续五个交易日走低。不过苹果盘中刷新历史新高至348.15美元,周二收盘市值逼近5万亿美元。
摩根大通、高盛、花旗等华尔街巨头公布三季度业绩后,股价全部冲高回落最终收低,权重股表现不佳拖累道琼斯指数。
随着财报季的开启,市场焦点或从油价飙升和债市抛售转向企业盈利。LSEG数据显示,标普500指数成分股三季度盈利预计同比增长约30%,可见企业基本面依然强劲,这或许能一定程度抵消高利率对股价的冲击。
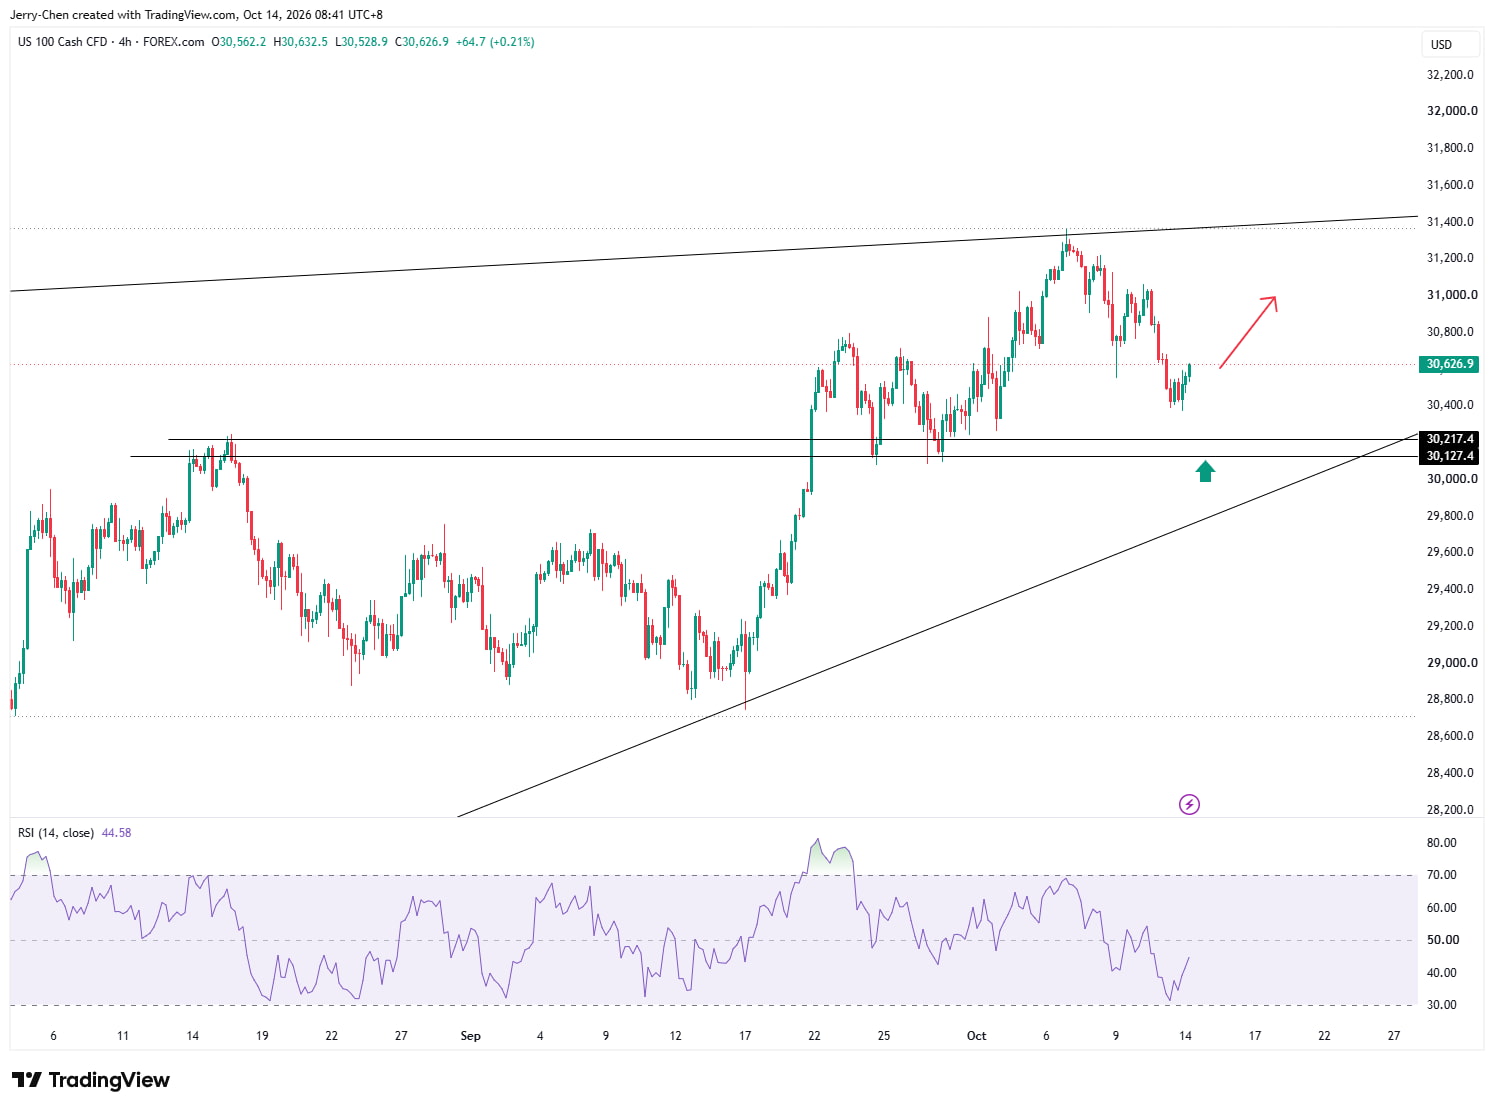
图:NASDAQ 100 4小时 来源:TradingView,FOREX.com
对纳斯达克100指数来说,30400一线出现止跌迹象,在CPI数据出炉前谨慎关注指数的反弹走势。
下行方向,若能守住3月至今的上行趋势线与前低共同构成的支撑区域(30100-30200),将维持后续反弹预期,而跌破后则意味着可能出现更大级别的调整。
今日关注
- 20:30 美国9月CPI